Domain fruchtsafthersteller.de kaufen?
Wir ziehen mit dem Projekt
fruchtsafthersteller.de um.
Sind Sie am Kauf der Domain
fruchtsafthersteller.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fruchtsafthersteller.de kaufen?
Wie funktionieren Bilanzen?
Bilanzen sind eine Zusammenfassung der finanziellen Situation eines Unternehmens zu einem bestimmten Zeitpunkt. Sie bestehen aus zwei Teilen: der Aktivseite, die die Vermögenswerte des Unternehmens auflistet, und der Passivseite, die die Schulden und das Eigenkapital des Unternehmens zeigt. Die Bilanzgleichung besagt, dass die Summe der Aktiva gleich der Summe der Passiva ist. Bilanzen werden verwendet, um die finanzielle Stabilität, die Liquidität und die Rentabilität eines Unternehmens zu bewerten. **
Wie beeinflussen Bilanzen die finanzielle Gesundheit eines Unternehmens? Wie kann man anhand von Bilanzen die Gewinn- und Verlustrechnungen analysieren?
Bilanzen geben einen Überblick über die finanzielle Situation eines Unternehmens, indem sie Vermögenswerte, Schulden und Eigenkapital darstellen. Durch die Analyse von Bilanzen kann man die Liquidität, Rentabilität und Finanzstruktur eines Unternehmens beurteilen. Gewinn- und Verlustrechnungen können anhand von Bilanzen analysiert werden, indem man Umsätze, Kosten und Gewinne vergleicht, um die Rentabilität und finanzielle Leistung des Unternehmens zu bewerten. **

Ähnliche Suchbegriffe für Bilanzen
Top-Angebote
Produkte zum Begriff Bilanzen:
-
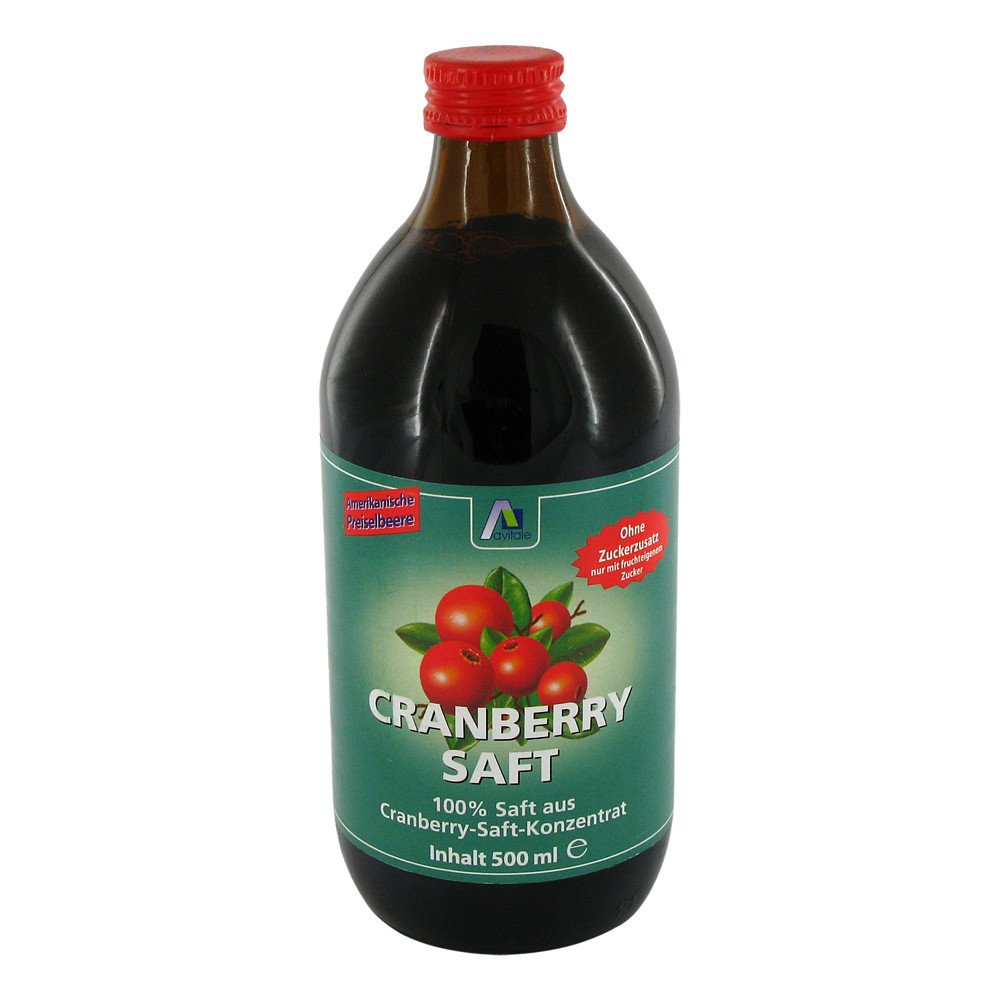
CRANBERRY SAFT 100% Frucht 500 mlCranberrysaft 100% Fruchtsaft Avitale Cranberry-Saft wird aus Cranberries von bester Qualität, die in den wasserreichen Weiten Nordamerikas gereift sind, hergestellt. Avitale Cranberry-Saft hat einen fruchtig-herben Geschmack mit ausschließlich fruchteigener Süße. Eine leckere Basis für Mixgetränke und zum Verfeinern von Fruchtkompott und Süßspeisen. Verzehrempfehlung: Täglich ca. 50 ml einnehmen. Mit Sicherheit mehr Qualität Produktionssicherheit und Rohstoffqualität haben bei uns höchste Priorität. Regelmäßig s Um diesen hohen, gleich bleibenden Standard zu erhalten, arbeiten wir auch mit einem in Deutschland zertifizierten Arzneimittelhersteller zusammen.7,75 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
3x Cranberry Saft 100% Frucht 3x500 mlBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise.Avitale Cranberry Saft 100% Frucht Zutaten: Wasser, Cranberrysaftkonzentrat Nährwerte pro 100 ml Brennwert 165 kJ / 38,6 kcal Eiweiß < 0,1 g Kohlenhydrate 7,9 g davon Zucker 3,5 g Fett < 0,1 g davon ges. Fettsäuren < 0,1 g Ballaststoffe < 0,1 g Natrium < 0,02 g BE 0,66 Die obige Nährwertanalyse beruht auf Durchschnittswerten und unterliegt natürlichen Schwankungen. Verzehrempfehlung: ca. 50 ml pro Tag Hinweis: Die angegebene empfohlene Tagesmenge darf nicht überschritten werden. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren.Nettofüllmenge: 3 x 500 mlHersteller: Avitale GmbH Butenring 7 DE-25479 Ellerau19,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avitale GmbH Cranberry Saft 100% Frucht 03480489Anwendungsgebiet von Cranberry Saft 100% FruchtCranberry Saft 100% Frucht ist der tägliche Beitrag für das allgemeine Wohlbefinden.Wirkungsweise von Cranberry Saft 100% FruchtWohlschmeckender Cranberry-Saft aus in Nordamerika gereiften „amerikanischen Preiselbeeren“ enthält zahlreiche sekundäre Pflanzenstoffe, Vitamine und Mineralien. Cranberrys sind kaliumreich und besitzen einen besonders hohen Anteil an Vitamin C. Der tägliche Verzehr des fruchtig-herben Safts steigert das Wohlbefinden und stärkt den Körper gegen die Beanspruchung im Alltag.Wirkstoffe / Inhaltsstoffe / ZutatenCranberry Saft 100% Frucht enthält: 100% Saft aus Cranberry-KonzentratGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungAnwendungsempfehlung von Cranberry Saft 100% Frucht: Verzehren Sie täglich 50ml Saft (pur oder mit Wasser verdünnt). Cranberry-Saft kann auch als Basis für Gelees, Marmeladen und Süßspeisen verwendet werden.HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine gesunde und ausgewogene Ernährung und sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Weitere Produkte finden Sie ebenfalls in Ihrer Versandapotheke. Cranberry Saft 100% Frucht können in Ihrer Versandapotheke apodiscounter erworben werden.7,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Warum müssen Bilanzen aufbewahrt werden?
Bilanzen müssen aufbewahrt werden, um die finanzielle Situation eines Unternehmens transparent und nachvollziehbar darzustellen. Sie dienen als Grundlage für die Entscheidungsfindung von Geschäftsführern, Investoren und anderen Stakeholdern. Zudem sind Bilanzen gesetzlich vorgeschrieben und dienen der Erfüllung von gesetzlichen und steuerlichen Pflichten. Durch die Aufbewahrung von Bilanzen können auch langfristige Entwicklungen und Trends im Unternehmen analysiert werden. Nicht zuletzt sind Bilanzen auch für externe Prüfer und Wirtschaftsprüfer wichtig, um die finanzielle Gesundheit eines Unternehmens zu überprüfen. **
-
Wie komme ich an Bilanzen?
Um an Bilanzen zu gelangen, kannst du zunächst die Webseite der Firma besuchen, deren Bilanz du einsehen möchtest. Oftmals veröffentlichen Unternehmen ihre Bilanzen auf ihrer Webseite im Bereich Investor Relations oder im Bereich für Finanzberichte. Alternativ kannst du auch auf speziellen Finanzportalen nach den Bilanzen von Unternehmen suchen. Dort werden häufig aktuelle und historische Bilanzen zur Verfügung gestellt. Falls du Schwierigkeiten hast, die Bilanz eines Unternehmens zu finden, kannst du auch direkt bei der Firma anfragen oder dich an die zuständige Finanzbehörde wenden, um die Bilanz anzufordern. Es ist wichtig, dass du die Bilanzen gründlich analysierst und verstehst, um fundierte Entscheidungen treffen zu können. **
-
Wann müssen Bilanzen veröffentlicht werden?
Bilanzen müssen in der Regel innerhalb von 12 Monaten nach Ende des Geschäftsjahres veröffentlicht werden. Dies ist gesetzlich vorgeschrieben, um Transparenz und Vertrauen in die Finanzlage eines Unternehmens zu gewährleisten. Die genauen Fristen können je nach Land und Rechtsform des Unternehmens variieren. Die Veröffentlichung der Bilanz ermöglicht es Stakeholdern wie Investoren, Gläubigern und Mitarbeitern, die finanzielle Situation des Unternehmens zu bewerten und fundierte Entscheidungen zu treffen. Unternehmen sollten daher sicherstellen, dass sie ihre Bilanzen fristgerecht und korrekt veröffentlichen, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wo finde ich hinterlegte Bilanzen?
Hinterlegte Bilanzen von Unternehmen können in verschiedenen öffentlichen Registern und Datenbanken gefunden werden. Eine häufige Quelle ist das Handelsregister, in dem Unternehmen ihre Jahresabschlüsse veröffentlichen müssen. Diese können online über das elektronische Bundesanzeigerportal abgerufen werden. Darüber hinaus bieten auch spezialisierte Datenbanken und Finanzportale wie beispielsweise Bloomberg, Reuters oder die Unternehmensdatenbank Orbis Zugriff auf Bilanzdaten. Es ist wichtig zu beachten, dass nicht alle Unternehmen verpflichtet sind, ihre Bilanzen öffentlich zu machen, insbesondere kleine Unternehmen können von dieser Pflicht befreit sein. In solchen Fällen kann es hilfreich sein, direkt beim Unternehmen oder dessen Steuerberater nach den Bilanzdaten zu fragen. **


Was gibt es für Bilanzen?
Was gibt es für Bilanzen? Es gibt verschiedene Arten von Bilanzen, die in der Buchhaltung verwendet werden, um die finanzielle Situation eines Unternehmens zu analysieren. Die bekannteste Form ist die Jahresbilanz, die am Ende eines Geschäftsjahres erstellt wird und die Vermögenswerte, Schulden und Eigenkapital des Unternehmens zeigt. Daneben gibt es auch die Zwischenbilanz, die zu einem beliebigen Zeitpunkt im Geschäftsjahr erstellt werden kann, um einen aktuellen Überblick über die finanzielle Lage zu erhalten. Des Weiteren gibt es die Eröffnungsbilanz, die am Anfang eines neuen Geschäftsjahres erstellt wird, um die Anfangsbestände festzuhalten. Zudem gibt es die Schlussbilanz, die am Ende eines Geschäftsjahres erstellt wird, um die Endbestände zu dokumentieren. **
Müssen amerikanische Firmen Bilanzen veröffentlichen?
Ja, amerikanische Firmen müssen ihre Bilanzen veröffentlichen. Gemäß dem Securities Exchange Act von 1934 müssen börsennotierte Unternehmen in den USA regelmäßig Finanzberichte einreichen, einschließlich Jahresabschlüssen und Quartalsberichten. Diese Informationen sind öffentlich zugänglich und können von Investoren, Analysten und der Öffentlichkeit eingesehen werden. **
Top-Angebote
Produkte zum Begriff Bilanzen:
-
Isotonisches Getränk mit Vanille-Chai-Geschmack NaäkDas isotonische Getränk mit Vanille-Chai-Geschmack von Naäk ist ein echter Verbündeter für alle, die ein optimales Gleichgewicht zwischen Leistung und Wohlbefinden suchen. Entwickelt, um körperliche Anstrengungen zu unterstützen, ist dieses Getränk ideal für Sportler oder jede Person, die sich nach intensiver Anstrengung effektiv rehydrieren möchte.Reich an Elektrolyten, hilft dieses isotonische Getränk, die durch Schwitzen verlorenen Nährstoffe auszugleichen, und erleichtert so eine schnelle und effektive Erholung. Sein zarter Vanille-Chai-Geschmack bringt eine süße Note, die Ihren Gaumen erfreuen wird, wodurch jeder Schluck angenehm ist.Hauptvorteile des isotonischen Getränks mit Vanille-Chai-Geschmack Naäk: Optimale Hydratation: Entwickelt für eine schnelle und effektive Rehydratation. Elektrolytgleichgewicht: Enthält essentielle Mineralien, die helfen, das Flüssigkeitsgleichgewicht im Körper aufrechtzuerhalten. Angenehmer Geschmack: Sein einzigartiger Vanille-Chai-Geschm...35,00 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
CRANBERRY SAFT 100% Frucht 500 mlCranberrysaft 100% Fruchtsaft Avitale Cranberry-Saft wird aus Cranberries von bester Qualität, die in den wasserreichen Weiten Nordamerikas gereift sind, hergestellt. Avitale Cranberry-Saft hat einen fruchtig-herben Geschmack mit ausschließlich fruchteigener Süße. Eine leckere Basis für Mixgetränke und zum Verfeinern von Fruchtkompott und Süßspeisen. Verzehrempfehlung: Täglich ca. 50 ml einnehmen. Mit Sicherheit mehr Qualität Produktionssicherheit und Rohstoffqualität haben bei uns höchste Priorität. Regelmäßig s Um diesen hohen, gleich bleibenden Standard zu erhalten, arbeiten wir auch mit einem in Deutschland zertifizierten Arzneimittelhersteller zusammen.7,75 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
3x Cranberry Saft 100% Frucht 3x500 mlBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise.Avitale Cranberry Saft 100% Frucht Zutaten: Wasser, Cranberrysaftkonzentrat Nährwerte pro 100 ml Brennwert 165 kJ / 38,6 kcal Eiweiß < 0,1 g Kohlenhydrate 7,9 g davon Zucker 3,5 g Fett < 0,1 g davon ges. Fettsäuren < 0,1 g Ballaststoffe < 0,1 g Natrium < 0,02 g BE 0,66 Die obige Nährwertanalyse beruht auf Durchschnittswerten und unterliegt natürlichen Schwankungen. Verzehrempfehlung: ca. 50 ml pro Tag Hinweis: Die angegebene empfohlene Tagesmenge darf nicht überschritten werden. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren.Nettofüllmenge: 3 x 500 mlHersteller: Avitale GmbH Butenring 7 DE-25479 Ellerau19,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktionieren Bilanzen?
Bilanzen sind eine Zusammenfassung der finanziellen Situation eines Unternehmens zu einem bestimmten Zeitpunkt. Sie bestehen aus zwei Teilen: der Aktivseite, die die Vermögenswerte des Unternehmens auflistet, und der Passivseite, die die Schulden und das Eigenkapital des Unternehmens zeigt. Die Bilanzgleichung besagt, dass die Summe der Aktiva gleich der Summe der Passiva ist. Bilanzen werden verwendet, um die finanzielle Stabilität, die Liquidität und die Rentabilität eines Unternehmens zu bewerten. **
-
Wie beeinflussen Bilanzen die finanzielle Gesundheit eines Unternehmens? Wie kann man anhand von Bilanzen die Gewinn- und Verlustrechnungen analysieren?
Bilanzen geben einen Überblick über die finanzielle Situation eines Unternehmens, indem sie Vermögenswerte, Schulden und Eigenkapital darstellen. Durch die Analyse von Bilanzen kann man die Liquidität, Rentabilität und Finanzstruktur eines Unternehmens beurteilen. Gewinn- und Verlustrechnungen können anhand von Bilanzen analysiert werden, indem man Umsätze, Kosten und Gewinne vergleicht, um die Rentabilität und finanzielle Leistung des Unternehmens zu bewerten. **
-
Warum müssen Bilanzen aufbewahrt werden?
Bilanzen müssen aufbewahrt werden, um die finanzielle Situation eines Unternehmens transparent und nachvollziehbar darzustellen. Sie dienen als Grundlage für die Entscheidungsfindung von Geschäftsführern, Investoren und anderen Stakeholdern. Zudem sind Bilanzen gesetzlich vorgeschrieben und dienen der Erfüllung von gesetzlichen und steuerlichen Pflichten. Durch die Aufbewahrung von Bilanzen können auch langfristige Entwicklungen und Trends im Unternehmen analysiert werden. Nicht zuletzt sind Bilanzen auch für externe Prüfer und Wirtschaftsprüfer wichtig, um die finanzielle Gesundheit eines Unternehmens zu überprüfen. **
-
Wie komme ich an Bilanzen?
Um an Bilanzen zu gelangen, kannst du zunächst die Webseite der Firma besuchen, deren Bilanz du einsehen möchtest. Oftmals veröffentlichen Unternehmen ihre Bilanzen auf ihrer Webseite im Bereich Investor Relations oder im Bereich für Finanzberichte. Alternativ kannst du auch auf speziellen Finanzportalen nach den Bilanzen von Unternehmen suchen. Dort werden häufig aktuelle und historische Bilanzen zur Verfügung gestellt. Falls du Schwierigkeiten hast, die Bilanz eines Unternehmens zu finden, kannst du auch direkt bei der Firma anfragen oder dich an die zuständige Finanzbehörde wenden, um die Bilanz anzufordern. Es ist wichtig, dass du die Bilanzen gründlich analysierst und verstehst, um fundierte Entscheidungen treffen zu können. **
Ähnliche Suchbegriffe für Bilanzen
-
Avitale GmbH Cranberry Saft 100% Frucht 03480489Anwendungsgebiet von Cranberry Saft 100% FruchtCranberry Saft 100% Frucht ist der tägliche Beitrag für das allgemeine Wohlbefinden.Wirkungsweise von Cranberry Saft 100% FruchtWohlschmeckender Cranberry-Saft aus in Nordamerika gereiften „amerikanischen Preiselbeeren“ enthält zahlreiche sekundäre Pflanzenstoffe, Vitamine und Mineralien. Cranberrys sind kaliumreich und besitzen einen besonders hohen Anteil an Vitamin C. Der tägliche Verzehr des fruchtig-herben Safts steigert das Wohlbefinden und stärkt den Körper gegen die Beanspruchung im Alltag.Wirkstoffe / Inhaltsstoffe / ZutatenCranberry Saft 100% Frucht enthält: 100% Saft aus Cranberry-KonzentratGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungAnwendungsempfehlung von Cranberry Saft 100% Frucht: Verzehren Sie täglich 50ml Saft (pur oder mit Wasser verdünnt). Cranberry-Saft kann auch als Basis für Gelees, Marmeladen und Süßspeisen verwendet werden.HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine gesunde und ausgewogene Ernährung und sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Weitere Produkte finden Sie ebenfalls in Ihrer Versandapotheke. Cranberry Saft 100% Frucht können in Ihrer Versandapotheke apodiscounter erworben werden.7,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Baetge, Jörg: BilanzenBilanzen , Im Lehrbuch Bilanzen stellt das bewährte Autorenteam Baetge/Kirsch/Thiele das komplexe Gebiet der externen Rechnungslegung umfassend dar. Zahlreiche Abbildungen und praxisrelevante Beispiele verdeutlichen und veranschaulichen die Bilanzierung im Einzelabschluss nach HGB und IFRS. Das Standardwerk ist in der 17. Auflage gegenüber der Vorauflage aktualisiert und überarbeitet worden. Dabei wurde an dem bewährten Konzept festgehalten, in jedem Kapitel zunächst die Vorschriften des deutschen Handelsgesetzbuches zu erläutern und im Anschluss daran die entsprechenden Regelungen der IFRS darzustellen. Die Inhalte wurden an die aktuellen Entwicklungen in der nationalen und internationalen Standardsetzung angepasst. Bilanzen richtet sich gleichermaßen an Studierende als Lehrbuch wie auch an alle, die sich in der Unternehmens- und Beratungspraxis mit diesem Thema beschäftigen und ein bewährtes und verlässliches Nachschlagewerk benötigen. Das Buch - unterstützt beim betriebswirtschaftlichen Studium mit dem Fokus Rechnungslegung, - dient als Nachschlagewerk für Theorie und Praxis, - ist ein Leitfaden zur Erstellung eines Jahresabschlusses - und unterstützt bei der Vorbereitung auf die Berufsexamen zum Steuerberater oder Wirtschaftsprüfer. Ergänzt wird das Lehrbuch durch das ebenfalls im IDW Verlag erschienene Übungsbuch Bilanzen desselben Autorenteams, das inhaltlich und strukturell auf dieses Werk abgestimmt ist. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20240411, Produktform: Leinen, Autoren: Baetge, Jörg~Kirsch, Hans-Jürgen~Thiele, Stefan, Auflage: 24017, Auflage/Ausgabe: 17., überarbeitete Auflage, Keyword: Bilanz; Bilanzen; HGB; IFRS; Rechnungslegung; Wirtschaftsprüfung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Bilanzrecht~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Seitenanzahl: XLIV, Seitenanzahl: 904, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 225, Breite: 162, Höhe: 55, Gewicht: 1340, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2782917,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann müssen Bilanzen veröffentlicht werden?
Bilanzen müssen in der Regel innerhalb von 12 Monaten nach Ende des Geschäftsjahres veröffentlicht werden. Dies ist gesetzlich vorgeschrieben, um Transparenz und Vertrauen in die Finanzlage eines Unternehmens zu gewährleisten. Die genauen Fristen können je nach Land und Rechtsform des Unternehmens variieren. Die Veröffentlichung der Bilanz ermöglicht es Stakeholdern wie Investoren, Gläubigern und Mitarbeitern, die finanzielle Situation des Unternehmens zu bewerten und fundierte Entscheidungen zu treffen. Unternehmen sollten daher sicherstellen, dass sie ihre Bilanzen fristgerecht und korrekt veröffentlichen, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wo finde ich hinterlegte Bilanzen?
Hinterlegte Bilanzen von Unternehmen können in verschiedenen öffentlichen Registern und Datenbanken gefunden werden. Eine häufige Quelle ist das Handelsregister, in dem Unternehmen ihre Jahresabschlüsse veröffentlichen müssen. Diese können online über das elektronische Bundesanzeigerportal abgerufen werden. Darüber hinaus bieten auch spezialisierte Datenbanken und Finanzportale wie beispielsweise Bloomberg, Reuters oder die Unternehmensdatenbank Orbis Zugriff auf Bilanzdaten. Es ist wichtig zu beachten, dass nicht alle Unternehmen verpflichtet sind, ihre Bilanzen öffentlich zu machen, insbesondere kleine Unternehmen können von dieser Pflicht befreit sein. In solchen Fällen kann es hilfreich sein, direkt beim Unternehmen oder dessen Steuerberater nach den Bilanzdaten zu fragen. **
-
Was gibt es für Bilanzen?
Was gibt es für Bilanzen? Es gibt verschiedene Arten von Bilanzen, die in der Buchhaltung verwendet werden, um die finanzielle Situation eines Unternehmens zu analysieren. Die bekannteste Form ist die Jahresbilanz, die am Ende eines Geschäftsjahres erstellt wird und die Vermögenswerte, Schulden und Eigenkapital des Unternehmens zeigt. Daneben gibt es auch die Zwischenbilanz, die zu einem beliebigen Zeitpunkt im Geschäftsjahr erstellt werden kann, um einen aktuellen Überblick über die finanzielle Lage zu erhalten. Des Weiteren gibt es die Eröffnungsbilanz, die am Anfang eines neuen Geschäftsjahres erstellt wird, um die Anfangsbestände festzuhalten. Zudem gibt es die Schlussbilanz, die am Ende eines Geschäftsjahres erstellt wird, um die Endbestände zu dokumentieren. **
-
Müssen amerikanische Firmen Bilanzen veröffentlichen?
Ja, amerikanische Firmen müssen ihre Bilanzen veröffentlichen. Gemäß dem Securities Exchange Act von 1934 müssen börsennotierte Unternehmen in den USA regelmäßig Finanzberichte einreichen, einschließlich Jahresabschlüssen und Quartalsberichten. Diese Informationen sind öffentlich zugänglich und können von Investoren, Analysten und der Öffentlichkeit eingesehen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.